Search Results for: FIFO

طريقة FIFO شيت Excel احترافي مجانى

طريقة FIFO | شيت Excel احترافي مجانى

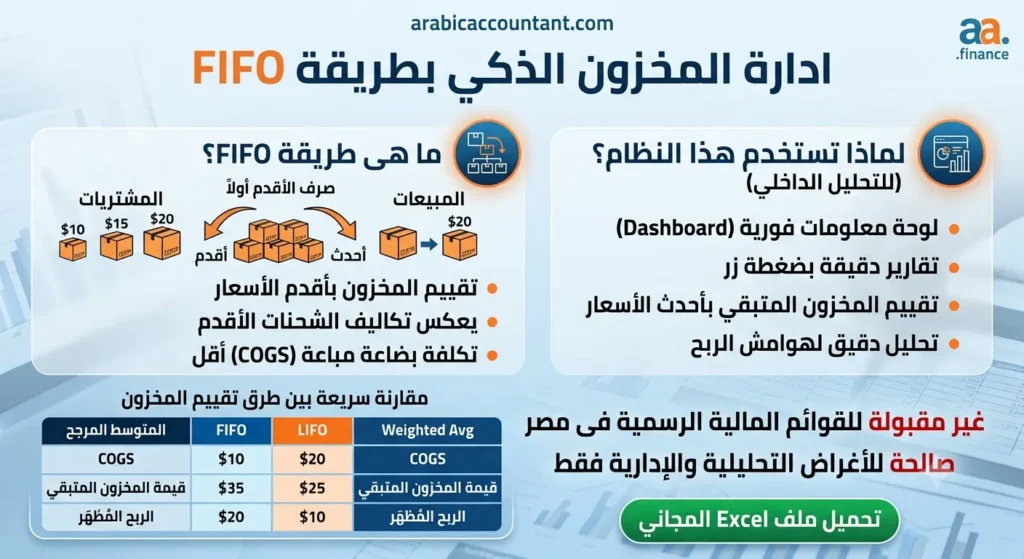
إدارة المخزون الذكي طريقة FIFO طريقة FIFO في ظل التطور الرقمي، لم يعد المحاسب مجرد جامع للبيانات، بل أصبح مصمماً للأنظمة التي تضمن دقة هذه البيانات. تُعد طريقة “الوارد أولاً، يصرف أولاً” (FIFO – First In, First Out) من أدق طرق تقييم المخزون وتكلفة البضاعة المباعة، وهي إحدى الطريقتين المعتمدتين في معيار المحاسبة المصري رقم

طريقة FIFO | شيت Excel احترافي مجانى قراءة المزيد »

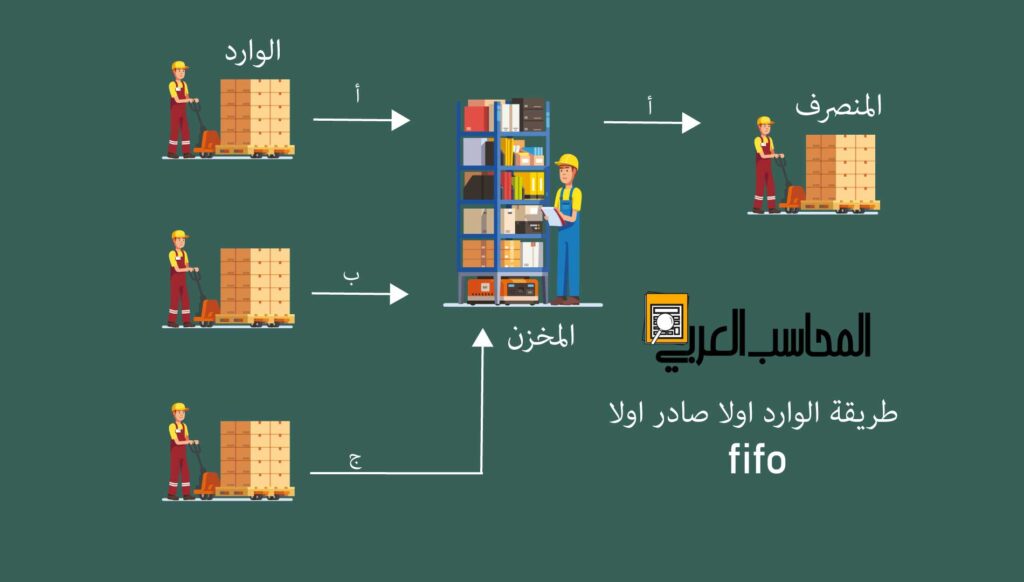
الوارد أولا صادر أولا

برنامج مخازن اكسيل مجانى بطريقة fifo

برنامج مخازن اكسيل بطريقة fifo ، اقدم في هذا المقال وعبر الرابط الذى في اخر المقالة برنامج مخزني مميز ، تم تصميم هذا البرنامج وفق طريقة الوارد أولا صادر أولا ، ويتيح لك هذا البرنامج متابعة مخزون اكثر من منتج في نفس الملف ، كما يقدم لك أيضا تقرير مجمع عن حركة المبيعات والارباح الخاصة بالمنتجات(البضاعة).

برنامج مخازن اكسيل مجانى بطريقة fifo قراءة المزيد »

طريقة الوارد اولا يصرف اولا للمخزون”fifo”

ملف اكسيل بطريقة الوراد أولا صادر أولا-FIFO

ملف اكسيل بطريقة الوراد أولا صادر أولا-“FIFO exeal sheat” ، بعد ان تناولنا في مقال سابق الحديث عن طريقة fifo لحساب تكلفة المخزون ، يأتي الدور الان على كيفية انشاء ملف اكسيل يعمل بهذه الطريقة. ، بل وسنوفر لك عبر هذا المقال لاحقا ملف اكسيل يدير لك أصناف المخازن بطريقة FIFO.

ملف اكسيل بطريقة الوراد أولا صادر أولا-FIFO قراءة المزيد »

طريقة الوارد اولا يصرف اولا للمخزون”fifo”

طريقة الوارد اولا يصرف اولا للمخزون”fifo”

هى احدى الطرق المستخدمة فى تحديد تكلفة المخزون وفيها ياخذ فى الاعتبار ان البضاعه الوارده اولا الى المخازن هى التى يتم اخراجها للبيع اولا وبالتالى تحدد التكلفة بناء على هذا المبداء.وتستخدم هذة الطريقة فى بعض المنشات ويتوقف استخدامها على مدى ملائمتها للمخزون وتعبيرها الصحيح عن طريقة صرف واستلام البضاعة من والى المخازن.

طريقة الوارد اولا يصرف اولا للمخزون”fifo” قراءة المزيد »

طريقة LIFO شيت Excel احترافي مجاني

طريقة LIFO | شيت Excel احترافي مجاني

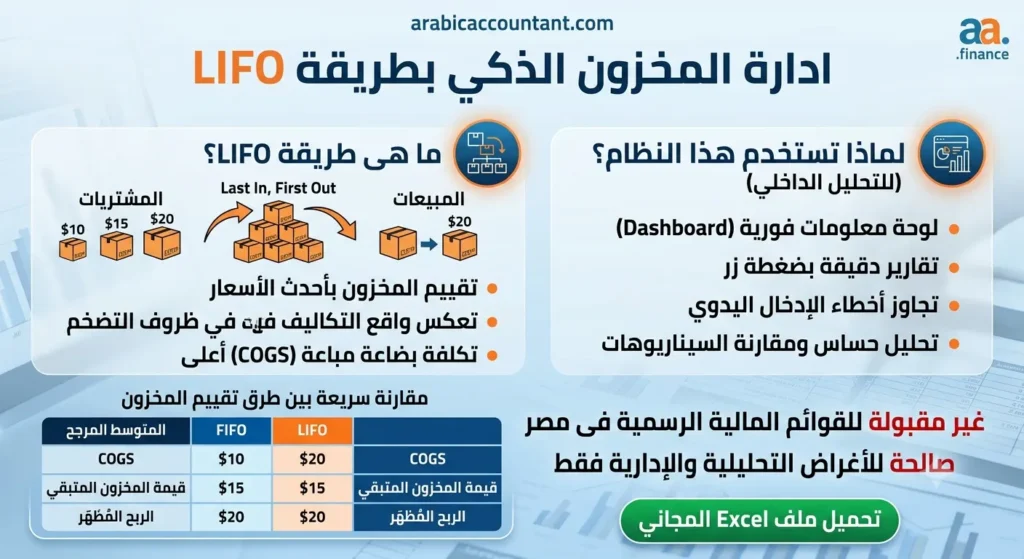
إدارة المخزون الذكي (LIFO) في ظل التطور الرقمي، لم يعد المحاسب مجرد جامع للبيانات، بل أصبح مصمماً للأنظمة التي تضمن دقة هذه البيانات. تُعد طريقة LIFO “الوارد أخيراً، يصرف أولاً” (LIFO – Last In, First Out) من طرق تقييم المخزون التي تعكس واقع التكاليف في ظروف التضخم وارتفاع الأسعار، وتُستخدم على نطاق واسع في الشركات

طريقة LIFO | شيت Excel احترافي مجاني قراءة المزيد »

طريقة المتوسط المرجح شيت Excel احترافي مجانى

طريقة المتوسط المرجح | شيت Excel احترافي مجانى

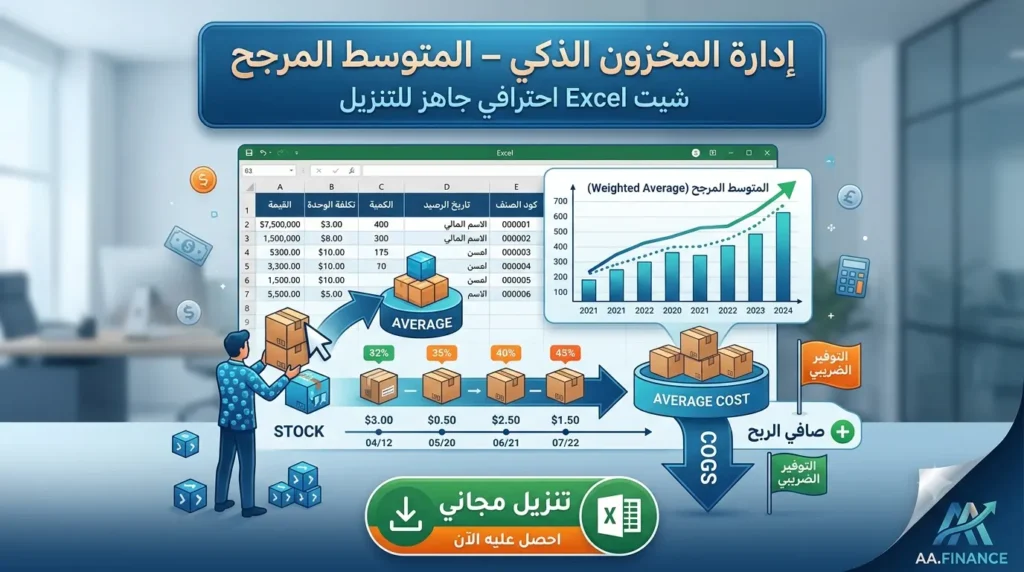
مقدمة: لماذا طريقة المتوسط المرجح؟ إذا كنت محاسباً أو مديراً مالياً، فأنت تعرف جيداً أن تسعير المخزون ليس مجرد “إحصاء بضاعة” – بل هو قرار محاسبي يؤثر مباشرةً على تكلفة البضاعة المباعة (COGS)، وصافي الربح، والضريبة المستحقة. طريقة المتوسط المرجح (Weighted Average Cost Method) هي إحدى الطريقتين المعتمدتين في معيار المحاسبة المصري رقم 2 – المخزون، إلى جانب طريقة

طريقة المتوسط المرجح | شيت Excel احترافي مجانى قراءة المزيد »
معيار المحاسبة المصري رقم 2 المخزون

معيار المحاسبة المصري رقم 2 المخزون: الدليل الشامل 2026 (قيود + أمثلة)

المخزون هو أكثر بنود الأصول المتداولة حساسية في أي قائمة مركز مالي. خطأ بسيط في تقييمه ينعكس فورًا على تكلفة البضاعة المباعة، وعلى صافي الربح، وعلى قرارات الممولين والمستثمرين. هذا الدليل يشرح معيار المحاسبة المصري رقم 2 “المخزون” من الألف إلى الياء: كيف يُقاس، كيف يُقيّم لاحقًا، وكيف يُعالج ضريبيًا، مع قيود محاسبية كاملة لكل

معيار المحاسبة المصري رقم 2 المخزون: الدليل الشامل 2026 (قيود + أمثلة) قراءة المزيد »

نظام التكاليف الفعلية (Actual Costing)

نظام التكاليف الفعلية (Actual Costing)

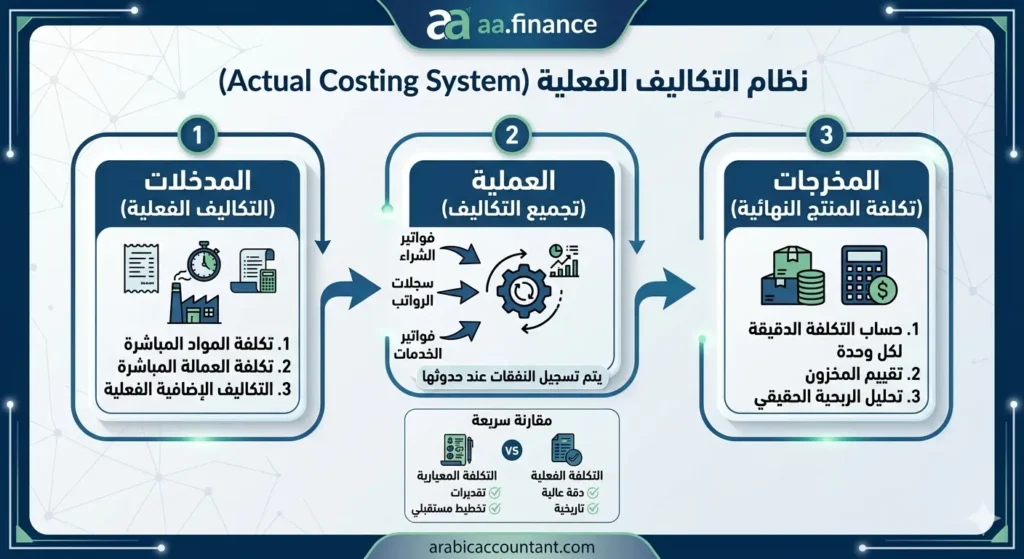
المقدمة: فلسفة الأمانة المالية في قياس التكاليف تُعد محاسبة التكاليف العمود الفقري لاتخاذ القرارات الإدارية، وفي قلب هذا العلم يتربع نظام التكاليف الفعلية (Actual Costing System) كأكثر المنهجيات رسوخاً وموثوقية. تتجاوز فلسفة هذا النظام مجرد الحصر التاريخي للنفقات؛ فهي تمثل سعياً حثيثاً نحو تحقيق “الأمانة المالية” عبر تتبع الموارد الاقتصادية المستهلكة يقيناً لإنتاج وحدة أو

نظام التكاليف الفعلية (Actual Costing) قراءة المزيد »

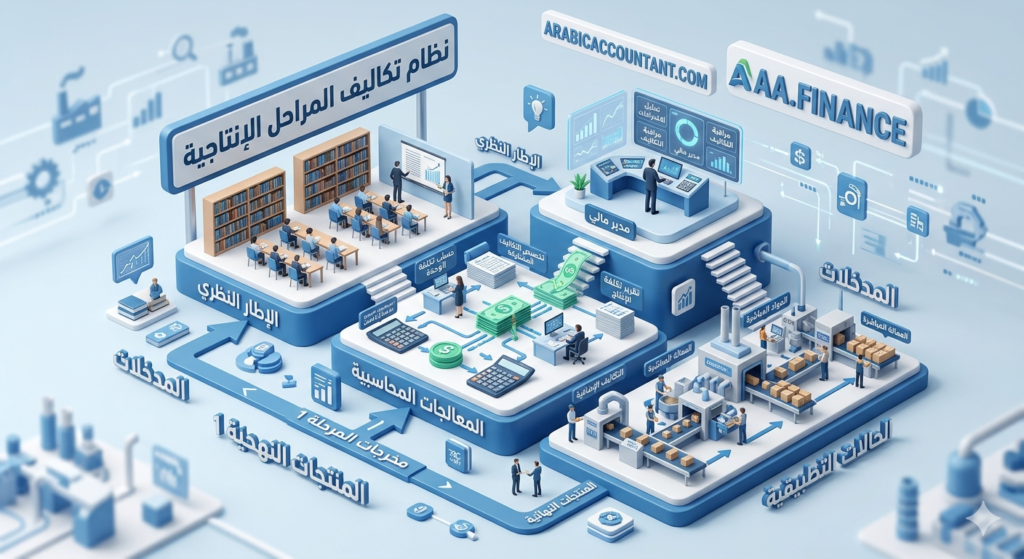
رسم توضيحي 3D يجسد نظام تكاليف المراحل الإنتاجية، يوضح تدفق المواد من المدخلات عبر المعالجات المحاسبية وصولاً إلى المنتجات النهائية وتقارير التكاليف بأسلوب إيزومتري احترافي.

نظام تكاليف المراحل الإنتاجية: الإطار النظري والمعالجات المحاسبية والحالات التطبيقية

تمثل محاسبة تكاليف المراحل الإنتاجية أحد أهم الأنظمة المحاسبية المستخدمة في المنشآت الصناعية الكبرى التي تعتمد على الإنتاج الضخم والنمطي، حيث يهدف هذا النظام إلى تجميع وتخصيص التكاليف الإنتاجية على كل مرحلة من مراحل التصنيع بدقة، بدلاً من تحميلها على الوحدات الفردية. وتقوم فلسفة نظام تكاليف المراحل على أن تكلفة المنتج النهائي هي نتيجة لتراكم

نظام تكاليف المراحل الإنتاجية: الإطار النظري والمعالجات المحاسبية والحالات التطبيقية قراءة المزيد »

محاسبة التكاليف الدليل المهني الشامل من التأسيس إلى اتخاذ القرار

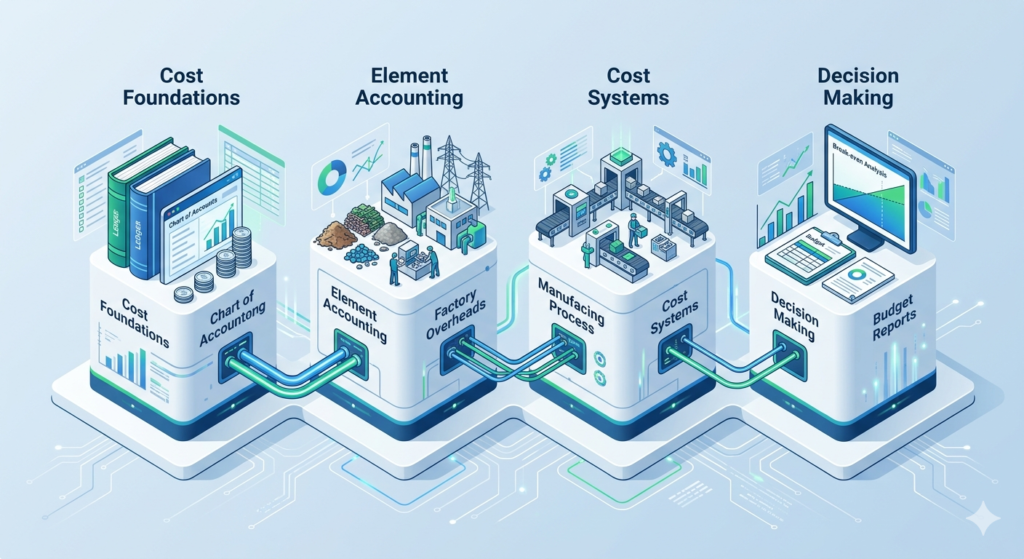
محاسبة التكاليف: الدليل المهني الشامل من التأسيس إلى اتخاذ القرار 2026

تعد محاسبة التكاليف هي العصب الحيوي لأي منشأة تسعى للاستمرار والنمو؛ فهي لا تقتصر فقط على تسجيل الأرقام، بل هي العلم الذي يمنح الإدارة “الرؤية” اللازمة لتسعير المنتجات، والرقابة على الهدر، واتخاذ قرارات استراتيجية مصيرية. في هذا الدليل الشامل، قمنا بتجميع وخلاصة سنوات من الخبرة المهنية لتقديم مرجع متكامل يربط بين الأطر النظرية والمعايير الدولية

محاسبة التكاليف: الدليل المهني الشامل من التأسيس إلى اتخاذ القرار 2026 قراءة المزيد »

error: Content is protected !!