اسم الكاتب: المحاسب القانوني أحمد فتحي

محاسب قانوني ومراقب حسابات معتمد بخبرة تمتد منذ عام 2006، متخصص في الضرائب المصرية وتأسيس الشركات، وخبير في تصميم الأنظمة المحاسبية المتقدمة وحلول الربط الإلكتروني. مؤسس منصة "محاسب عربي/arabicaccountant.com" لتقديم الحلول المالية والتعليمية المتكاملة.

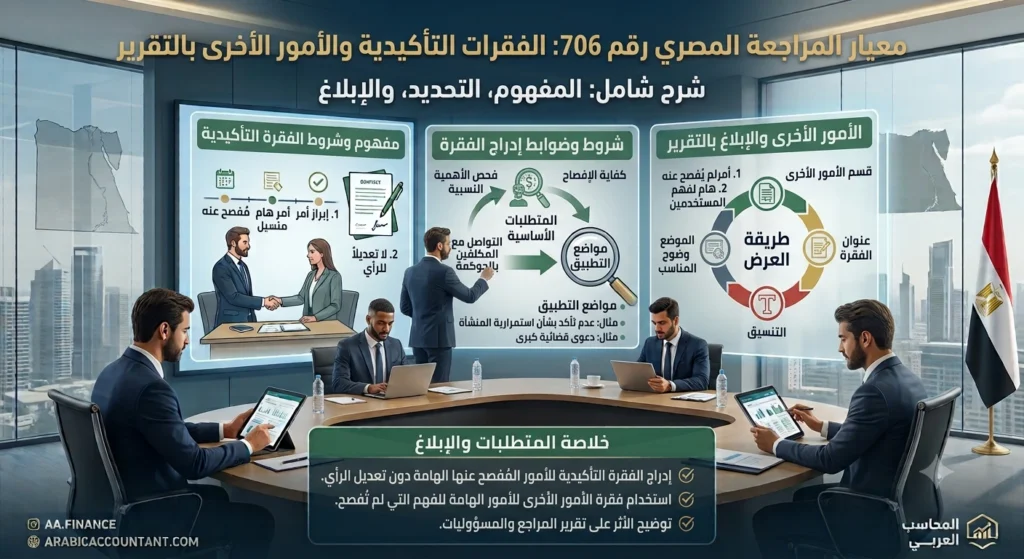
معيار المراجعة المصري رقم 706 الفقرات التأكيدية والأمور الأخرى بالتقرير

معيار المراجعة المصري رقم 706: الفقرات التأكيدية والأمور الأخرى بالتقرير

جدول معلومات المعيار البيان التفاصيل رقم المعيار معيار المراجعة المصري رقم 706 الاسم الفقرات التأكيدية والأمور الأخرى في تقرير مراقب الحسابات المستقل تاريخ الإصدار ضمن منظومة معايير المراجعة المصرية الصادرة بقرار رئيس الجهاز المركزي للمحاسبات رقم 1300 لسنة 2008 تاريخ التطبيق الإلزامي إلزامي على جميع عمليات المراجعة التي تخضع لمعايير المراجعة المصرية المعيار الدولي المقابل

معيار المراجعة المصري رقم 706: الفقرات التأكيدية والأمور الأخرى بالتقرير قراءة المزيد »
طريقة المتوسط المرجح شيت Excel احترافي مجانى

طريقة المتوسط المرجح | شيت Excel احترافي مجانى

مقدمة: لماذا طريقة المتوسط المرجح؟ إذا كنت محاسباً أو مديراً مالياً، فأنت تعرف جيداً أن تسعير المخزون ليس مجرد “إحصاء بضاعة” – بل هو قرار محاسبي يؤثر مباشرةً على تكلفة البضاعة المباعة (COGS)، وصافي الربح، والضريبة المستحقة. طريقة المتوسط المرجح (Weighted Average Cost Method) هي إحدى الطريقتين المعتمدتين في معيار المحاسبة المصري رقم 2 – المخزون، إلى جانب طريقة

طريقة المتوسط المرجح | شيت Excel احترافي مجانى قراءة المزيد »

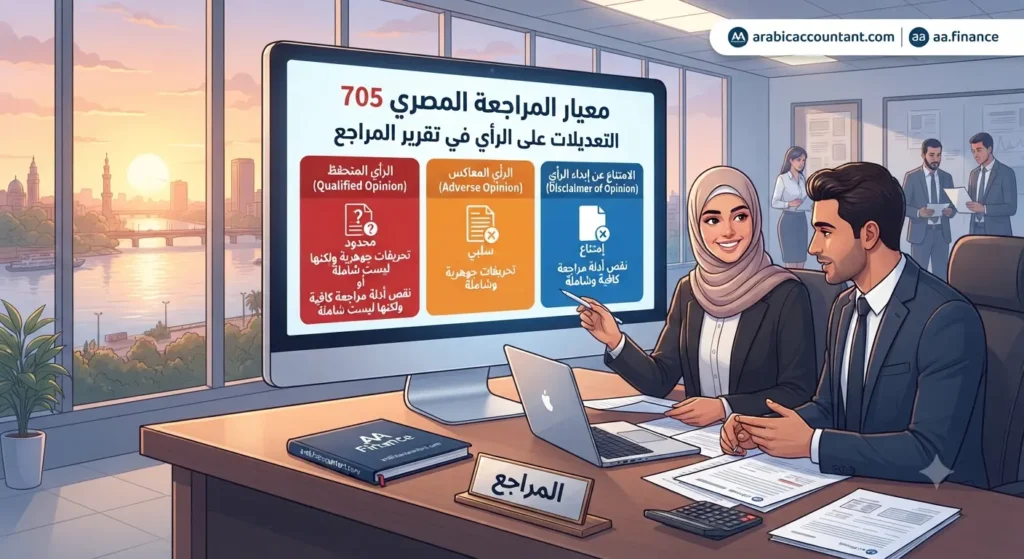
معيار المراجعة المصري رقم 705 التعديلات على الرأي في تقرير المراجع

معيار المراجعة المصري رقم 705: التعديلات على الرأي في تقرير المراجع

جدول معلومات المعيار البيان التفاصيل رقم المعيار 705 الاسم الرسمي التعديلات على الرأي في تقرير مراجع الحسابات المستقل تاريخ الإصدار ضمن المنظومة المُحدَّثة لمعايير المراجعة المصرية الصادرة بقرار رئيس مجلس الوزراء رقم 3725 لسنة 2025 (نُشر بالجريدة الرسمية، العدد 41 مكرر (هـ)، بتاريخ 15 أكتوبر 2025) تاريخ التطبيق الإلزامي 1 يناير 2027 (يُطبَّق على مراجعة

معيار المراجعة المصري رقم 705: التعديلات على الرأي في تقرير المراجع قراءة المزيد »

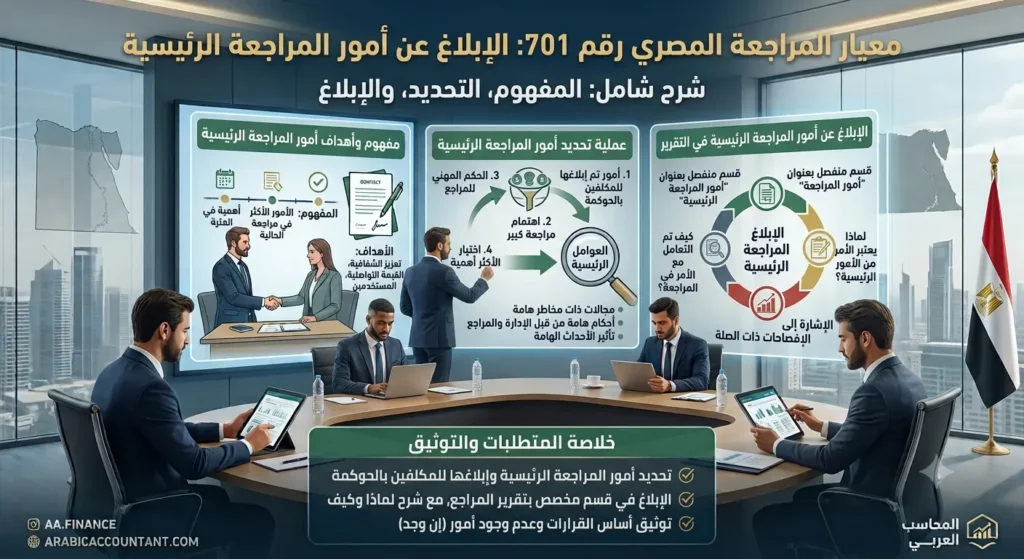
معيار المراجعة المصري رقم 701 الإبلاغ عن أمور المراجعة الرئيسية شرح شامل

معيار المراجعة المصري رقم 701: الإبلاغ عن أمور المراجعة الرئيسية شرح شامل

جدول معلومات المعيار البيان التفاصيل رقم المعيار معيار المراجعة المصري رقم 701 الاسم الإبلاغ عن أمور المراجعة الرئيسية في تقرير مراقب الحسابات المستقل الإصدار التنظيمي ضمن الإصدار الأصلي لمعايير المراجعة المصرية الصادرة بقرار وزير الاستثمار رقم 166 لسنة 2008، ثم أُعيدت صياغته ليواكب التوجه الدولي نحو الإبلاغ عن أمور المراجعة الرئيسية، في إطار حركة التحديث

معيار المراجعة المصري رقم 701: الإبلاغ عن أمور المراجعة الرئيسية شرح شامل قراءة المزيد »

معيار المراجعة المصري رقم 700 تقرير مراقب الحسابات وأنواع الآراء المهنية

معيار المراجعة المصري رقم 700: تقرير مراقب الحسابات وأنواع الآراء المهنية

جدول معلومات المعيار البيان التفاصيل رقم المعيار 700 الاسم الرسمي تقرير مراقب الحسابات على مجموعة كاملة من القوائم المالية ذات الأغراض العامة تاريخ الإصدار 2008 (ضمن منظومة معايير المراجعة المصرية الصادرة بقرار وزير الاستثمار رقم 166 لسنة 2008) تاريخ التطبيق الإلزامي 1 يناير 2009 المعيار الدولي المقابل ISA 700 (Revised) – Forming an Opinion and

معيار المراجعة المصري رقم 700: تقرير مراقب الحسابات وأنواع الآراء المهنية قراءة المزيد »

معيار المراجعة المصري رقم 620 – استخدام عمل الخبير | شرح شامل

معيار المراجعة المصري رقم 620 – استخدام عمل الخبير | شرح شامل

جدول معلومات المعيار البيان التفاصيل رقم المعيار معيار المراجعة المصري رقم 620 الاسم استخدام عمل الخبير تاريخ الإصدار صدر ضمن منظومة معايير المراجعة المصرية بقرار وزير الاستثمار رقم 166 لسنة 2008 تاريخ التطبيق الإلزامي 1 يناير 2009 المعيار الدولي المقابل ISA 620 المعيار السابق لا يوجد معيار مصري سابق مباشر يحكم هذا الموضوع بشكل مستقل

معيار المراجعة المصري رقم 620 – استخدام عمل الخبير | شرح شامل قراءة المزيد »

معيار المراجعة المصري رقم 610 دراسة عمل المراجعة الداخلية والضوابط المهنية

معيار المراجعة المصري رقم 610: دراسة عمل المراجعة الداخلية والضوابط المهنية

جدول معلومات المعيار البيان التفاصيل رقم المعيار 610 الاسم الرسمي دراسة عمل المراجعة الداخلية جهة الإصدار قرار وزير الاستثمار رقم 166 لسنة 2008 تاريخ التطبيق الإلزامي 1 يناير 2009 المعيار الدولي المقابل ISA 610 – Using the Work of Internal Auditors المعيار السابق لا يوجد معيار سابق مستقل المعايير المرتبطة معيار المراجعة المصري 200، 230،

معيار المراجعة المصري رقم 610: دراسة عمل المراجعة الداخلية والضوابط المهنية قراءة المزيد »

معيار المراجعة المصري رقم 600 – استخدام عمل مراقب آخر (دليل شامل)

معيار المراجعة المصري رقم 600 – استخدام عمل مراقب آخر (دليل شامل)

جدول معلومات المعيار البيان التفاصيل رقم المعيار 600 اسم المعيار استخدام عمل مراقب آخر تاريخ الإصدار 2008 (بالقرار الوزاري رقم 166 لسنة 2008) تاريخ التطبيق الإلزامي سنوات مالية تالية لصدور القرار الوزاري رقم 166 لسنة 2008 المعيار الدولي المقابل ISA 600 (النسخة المعدَّلة تطبّق على الفترات التي تبدأ في أو بعد 15 ديسمبر 2023) المعيار

معيار المراجعة المصري رقم 600 – استخدام عمل مراقب آخر (دليل شامل) قراءة المزيد »

معيار المراجعة المصري رقم 580 – الإقرارات الكتابية الدليل الشامل

معيار المراجعة المصري رقم 580 – الإقرارات الكتابية: الدليل الشامل

جدول معلومات المعيار البيان التفاصيل رقم المعيار 580 الاسم الإقرارات الكتابية (Written Representations) جهة الإصدار وزارة الاستثمار – اللجنة الدائمة لمعايير المحاسبة والمراجعة الإصدار الأول قرار وزير الاستثمار رقم 166 لسنة 2008 تاريخ التطبيق الإلزامي الحالي 1 يناير 2009 الإصدار المحدث قرار رئيس مجلس الوزراء رقم 3725 لسنة 2025 تاريخ التطبيق الإلزامي للإصدار المحدث 1

معيار المراجعة المصري رقم 580 – الإقرارات الكتابية: الدليل الشامل قراءة المزيد »

معيار المراجعة المصري رقم 570 (الاستمرارية) الشرح الكامل ومسؤولية المراقب

معيار المراجعة المصري رقم 570 (الاستمرارية): الشرح الكامل ومسؤولية المراقب

جدول معلومات المعيار البيان التفاصيل رقم المعيار معيار المراجعة المصري رقم 570 اسم المعيار الاستمرارية الجهة المُصدرة وزارة الاستثمار المصرية – قرار وزاري رقم 166 لسنة 2008 تاريخ الإصدار 2008 تاريخ التطبيق الإلزامي اعتبارًا من 1 يناير 2009 المعيار الدولي المقابل ISA 570 – Going Concern المعيار السابق معايير المراجعة المصرية الصادرة في سبتمبر 2000

معيار المراجعة المصري رقم 570 (الاستمرارية): الشرح الكامل ومسؤولية المراقب قراءة المزيد »

error: Content is protected !!