معايير المحاسبة الدولية

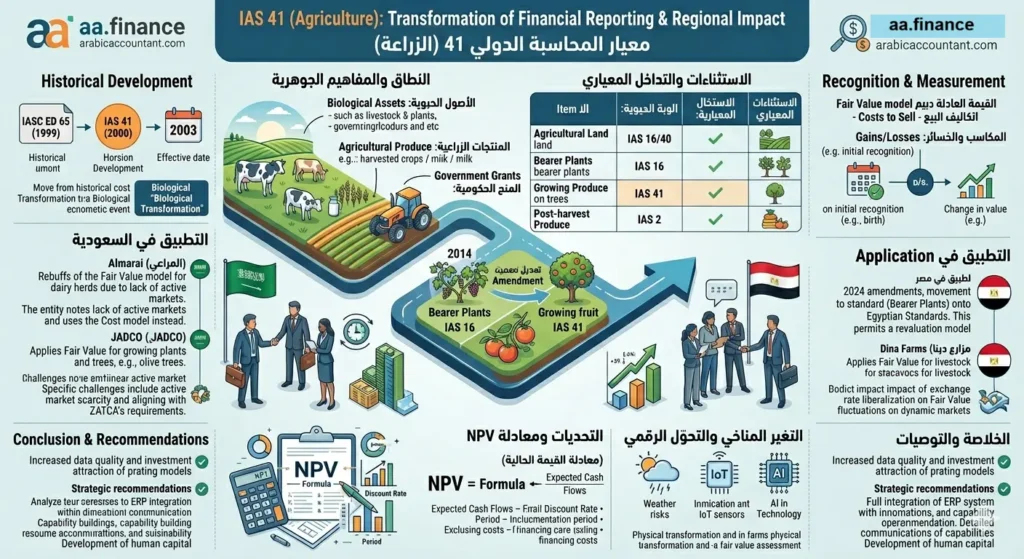
معيار المحاسبي الدولي 41 (الزراعة)

معيار المحاسبي الدولي 41 (الزراعة): التحليل التطبيقي في السعودية ومصر 2026

تمثل الأنشطة الزراعية ركيزة أساسية في الاقتصاد العالمي، إلا أنها ظلت لفترات طويلة تفتقر إلى إطار محاسبي موحد يعالج خصائصها الفريدة، المتمثلة في التحول الحيوي والنمو الطبيعي للكائنات الحية. ومع صدور معيار المحاسبي الدولي 41 (الزراعة)(IAS 41) المعنون بـ “معيار الزراعة”، حدث تحول جذري في فلسفة التقارير المالية، حيث انتقل التركيز من التكلفة التاريخية التقليدية

معيار المحاسبي الدولي 41 (الزراعة): التحليل التطبيقي في السعودية ومصر 2026 قراءة المزيد »
معيار المحاسبة الدولي رقم 20-المحاسبة عن المنح والمساعدات الحكومية

المحاسبة عن المنح والمساعدات الحكومية معيار الدولي رقم 20

تُعد المحاسبة عن المنح والمساعدات الحكومية من أكثر الموضوعات تعقيداً لارتباطها بالسياسات الاقتصادية والتشريعات الضريبية والزكوية، إذ تُستخدم هذه المنح كأداة لتحقيق أهداف تنموية وبيئية واجتماعية. وفي ظل تطور الممارسات المهنية عربياً، يبرز معيار المحاسبة الدولي رقم 20 (IAS 20) كمرجع رئيسي لتنظيم المعالجة المحاسبية لهذه التدفقات. وتزداد أهمية الموضوع عند المقارنة بين التطبيق في

المحاسبة عن المنح والمساعدات الحكومية معيار الدولي رقم 20 قراءة المزيد »

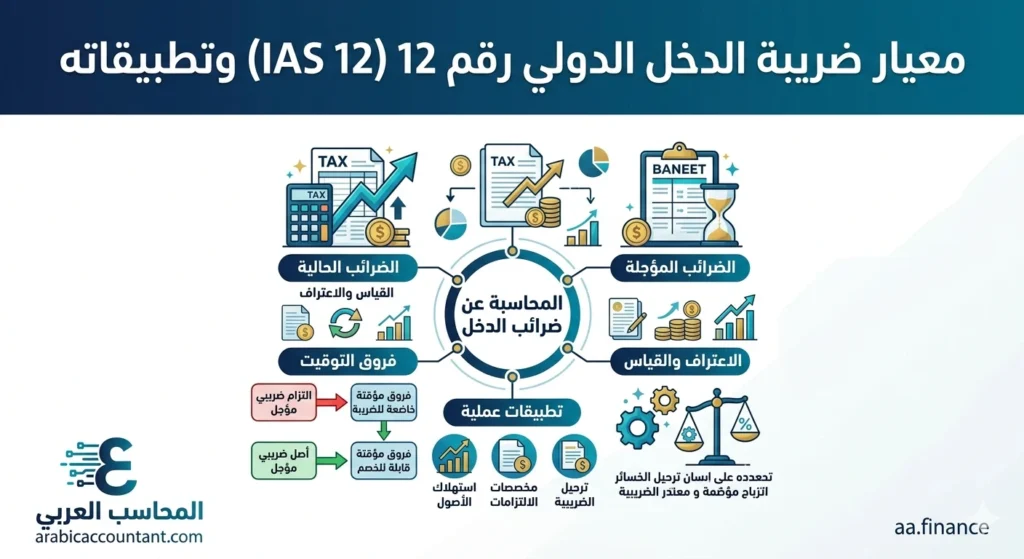
معيار ضريبة الدخل الدولي رقم 12 (IAS 12) وتطبيقاته

معيار ضريبة الدخل الدولي رقم 12 (IAS 12) وتطبيقاته

📘 الأسس الجوهرية والمنطق الاقتصادي لمعيار IAS 12 يُعد معيار ضريبة الدخل الدولي رقم 12 (IAS 12) الخاص بـ “ضرائب الدخل” من أكثر المعايير تعقيداً وأهمية في إطار التقارير المالية الدولية، نظراً لدوره في معالجة الآثار الضريبية الحالية والمستقبلية للمعاملات الاقتصادية. ولا يقتصر نطاق المعيار على تحديد الضريبة المستحقة فقط، بل يمتد ليشمل: 🎯 جوهر

معيار ضريبة الدخل الدولي رقم 12 (IAS 12) وتطبيقاته قراءة المزيد »

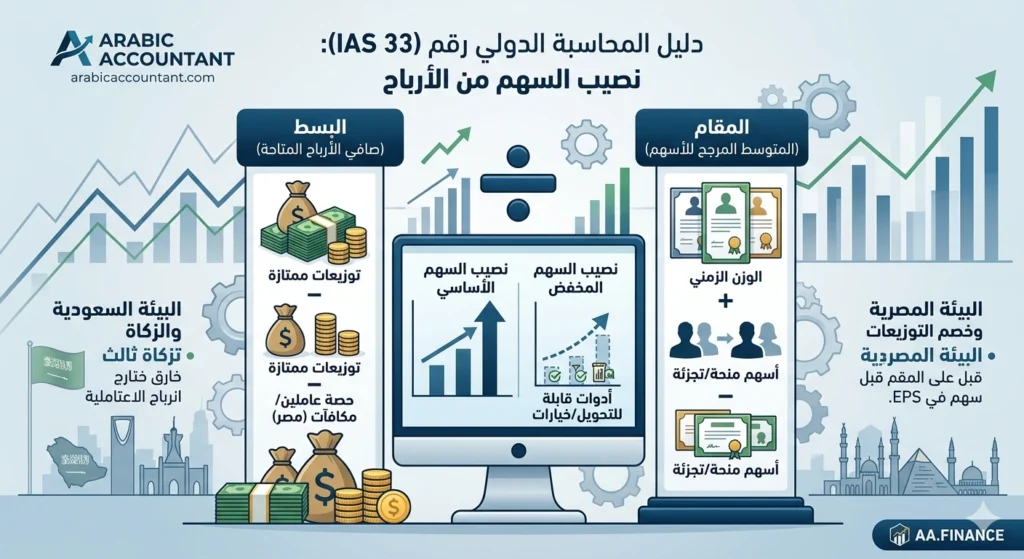
معيار المحاسبة الدولي رقم 33 نصيب السهم من الأرباح

معيار المحاسبة الدولي رقم 33: نصيب السهم من الأرباح

تُعد التقارير المالية وسيلة الاتصال الأساسية بين الشركات والأسواق المالية، ويُعد مؤشر نصيب السهم من الأرباح (EPS) من أبرز الأدوات المستخدمة لتقييم الأداء واتخاذ قرارات الاستثمار. وفي هذا السياق، يهدف معيار المحاسبة الدولي رقم 33 (IAS 33) إلى تنظيم أسس احتساب وعرض هذا المؤشر بما يحقق درجة عالية من القابلية للمقارنة بين الشركات المختلفة، وكذلك

معيار المحاسبة الدولي رقم 33: نصيب السهم من الأرباح قراءة المزيد »

معيار المحاسبة الدولي رقم 10 (IAS 10) الأحداث بعد فترة التقرير

معيار المحاسبة الدولي رقم 10 (IAS 10): الأحداث بعد فترة التقرير

مقدمة: النطاق الزمني ومعيار المحاسبة الدولي رقم 10 تعتبر التقارير المالية أداة التواصل الأساسية بين المنشأة وأصحاب المصالح، ولضمان جودة ومصداقية هذه التقارير، كان لزاماً على واضعي المعايير المهنية تحديد النطاق الزمني الدقيق الذي يتوقف عنده المحاسب عن دمج المعلومات الجديدة في القوائم المالية للسنة المالية المنتهية. هنا يبرز دور معيار المحاسبة الدولي رقم 10

معيار المحاسبة الدولي رقم 10 (IAS 10): الأحداث بعد فترة التقرير قراءة المزيد »

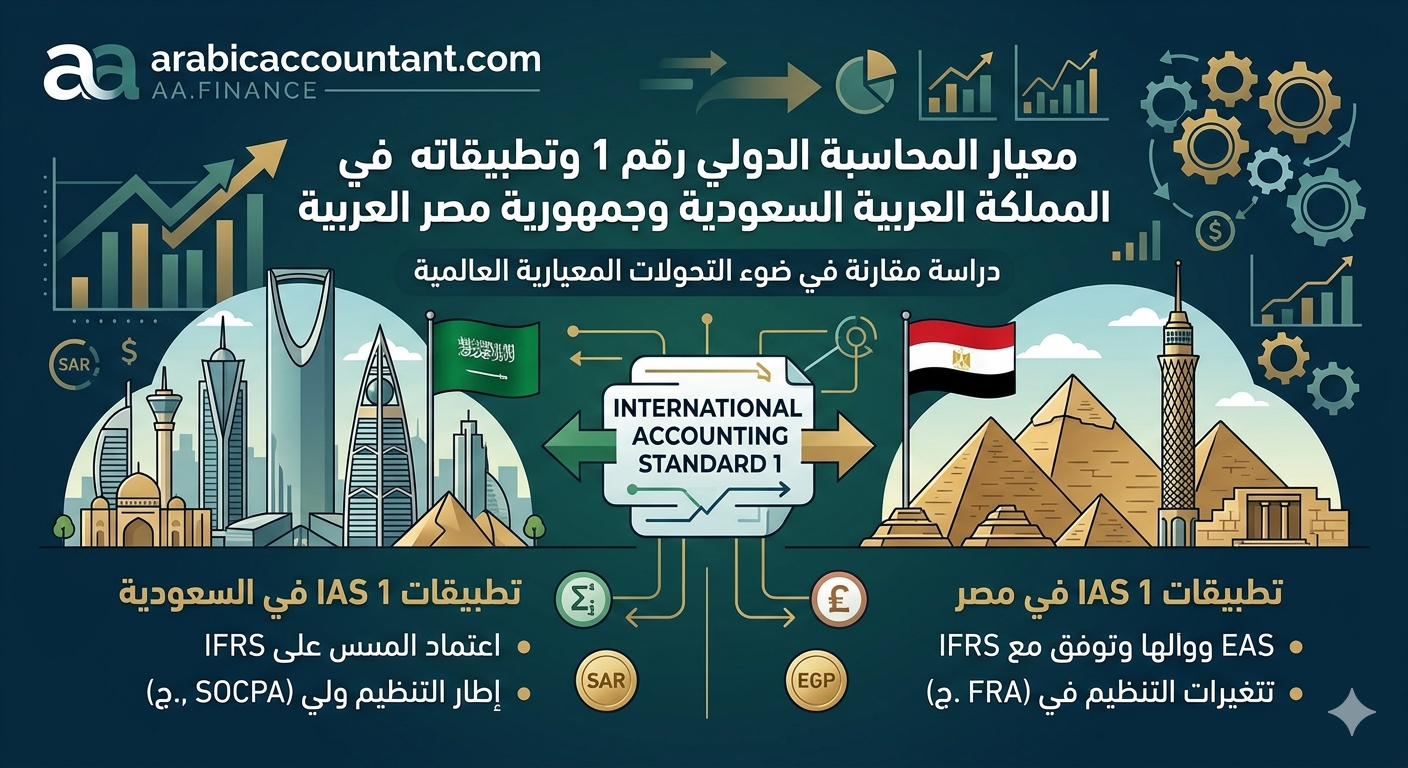
صورة توضيحية لتقرير مقارن: تُظهر هذه الصورة مقارنة شاملة بين تطبيق معيار المحاسبة الدولي رقم 1 في كل من المملكة العربية السعودية وجمهورية مصر العربية. رسم بياني لعرض مالي: يعرض الرسم البياني البيانات المالية الرئيسية لكلتا الدولتين، بما في ذلك الأرباح والخسائر والتدفقات النقدية والميزانية العمومية. تحليل مالي مقارن: تقدم الصورة تحليلاً مالياً مفصلاً للفروق والتشابهات في الأداء المالي والالتزام بالمعايير الدولية في السعودية ومصر.

معيار المحاسبة الدولي رقم 1 في ضوء التحولات المعيارية العالمية

يمكننا تشبيه معيار المحاسبة الدولي رقم 1 بـ “قانون المرور للمحاسبة”؛ فهو لا يتدخل في كيفية تسجيل القيود، بل يركز على كيفية إخراج اللوحة النهائية (القوائم المالية) للجمهور. أهم أهدافه باختصار: الشفافية (العرض العادل): الالتزام بأن الأرقام ليست مجرد حبر على ورق، بل هي انعكاس صادق وحقيقي لواقع الشركة المالي (أصول، التزامات، دخل، ومصاريف). ينطبق

معيار المحاسبة الدولي رقم 1 في ضوء التحولات المعيارية العالمية قراءة المزيد »

شرح معيار 15 المحاسبي - الإيراد من العقود

معيار الايراد (المعيار الدولى رقم15)

تمثل المحاسبة عن الإيرادات العمود الفقري للتقارير المالية، حيث تعكس قدرة المنشأة على توليد التدفقات النقدية وتحقيق النمو المستدام. ومع صدور المعيار الدولي للتقرير المالي رقم 15 (IFRS 15) “الإيراد من العقود مع العملاء” (Revenue from Contracts with Customers)، دخلت المهنة المحاسبية عصراً جديداً يتجاوز القواعد التقليدية الجامدة نحو إطار عمل شامل يقوم على المبادئ

معيار الايراد (المعيار الدولى رقم15) قراءة المزيد »

الديون المعدومة والديون المشكوك فى تحصيلها

الديون المشكوك في تحصيلها والديون المعدومة

ان الديون المعدومة والمشكوك فيها من الموضوعات التى دئما ما يتم السؤال عنها ضمن اسئلة انترفيو المحاسبين . وتعتبر إدارة الذمم المدينة والائتمان التجاري أحد المرتكزات الجوهرية التي تضمن الاستدامة المالية والسيولة النقدية في المؤسسات المعاصرة، حيث تعكس قدرة المنشأة على تحويل مبيعاتها إلى تدفقات نقدية فعلية تدعم عملياتها التشغيلية والاستثمارية. ومع ذلك، يبرز تحدي

الديون المشكوك في تحصيلها والديون المعدومة قراءة المزيد »

الدليل المهني للأصول الثابتة IAS 16 في السعودية - محاسب قانوني

الأصول الثابتة (PPE) وفقاً للمعيار الدولي IAS 16

تعتبر الأصول الثابتة، أو ما يُعرف اصطلاحاً بالعقارات والآلات والمعدات (Property, Plant and Equipment) . ، الركن الأساسي في هيكل المركز المالي للمنشآت الاقتصادية، فهي لا تمثل مجرد موارد مادية، بل تعكس القدرة التشغيلية والآفاق الاستثمارية طويلة الأجل للمنظمة. وفي ظل التحول الجوهري الذي شهدته المملكة العربية السعودية نحو تبني المعايير الدولية للتقرير المالي (IFRS)،

الأصول الثابتة (PPE) وفقاً للمعيار الدولي IAS 16 قراءة المزيد »

الديون المعدومة والمشكوك في تحصيلها-اضمحلال حساب العملاء

الديون المعدومة والمشكوك في تحصيلها

الديون المعدومة والمشكوك في تحصيلها ماهى الديون التُعد إدارة المديونيات الخارجية (الذمم المدينة) من الركائز الأساسية للاستقرار المالي لأي منشأة. وتنقسم هذه المديونيات من حيث جودة التحصيل إلى نوعين رئيسيين: الديون المعدومة والمشكوك في تحصيلها – أولاً: نشأة الدين (قيد المبيعات الآجلة) ينشأ الدين التجاري عند تقديم خدمة أو بيع بضاعة بالأجل. لنأخذ المثال الذي

الديون المعدومة والمشكوك في تحصيلها قراءة المزيد »

error: Content is protected !!